
Состоялся возврат перечисленных средств сотруднику из-за некорректно заполненных реквизитов. После того, как деньги вернули, в тот же день отправили выплату повторно, но выписка не проводится, т.к. ведомость уже оплачена.
В описанной ситуации чаще всего возврат д/с ошибочно отражается, как оплата от покупателя.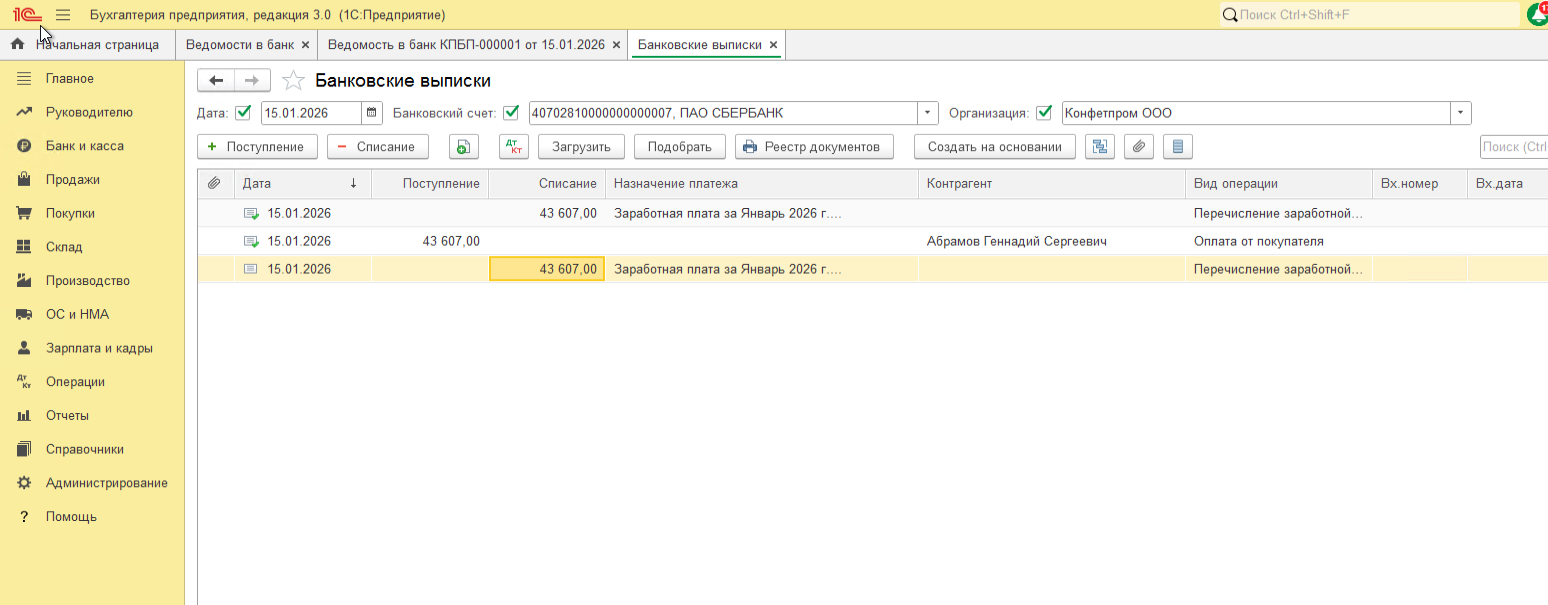
Чтобы документы провелись корректно достаточно первоначальное списание и возврат д/с провести как Прочее списание и прочее поступление соответственно.
В качестве корреспондирующего счёта можно использовать 76.09 с указанием контрагента - Банка, т.к. по смыслу операции деньги были перечислены с расчётного счета, но не дошли до адресата и банк вернул их.
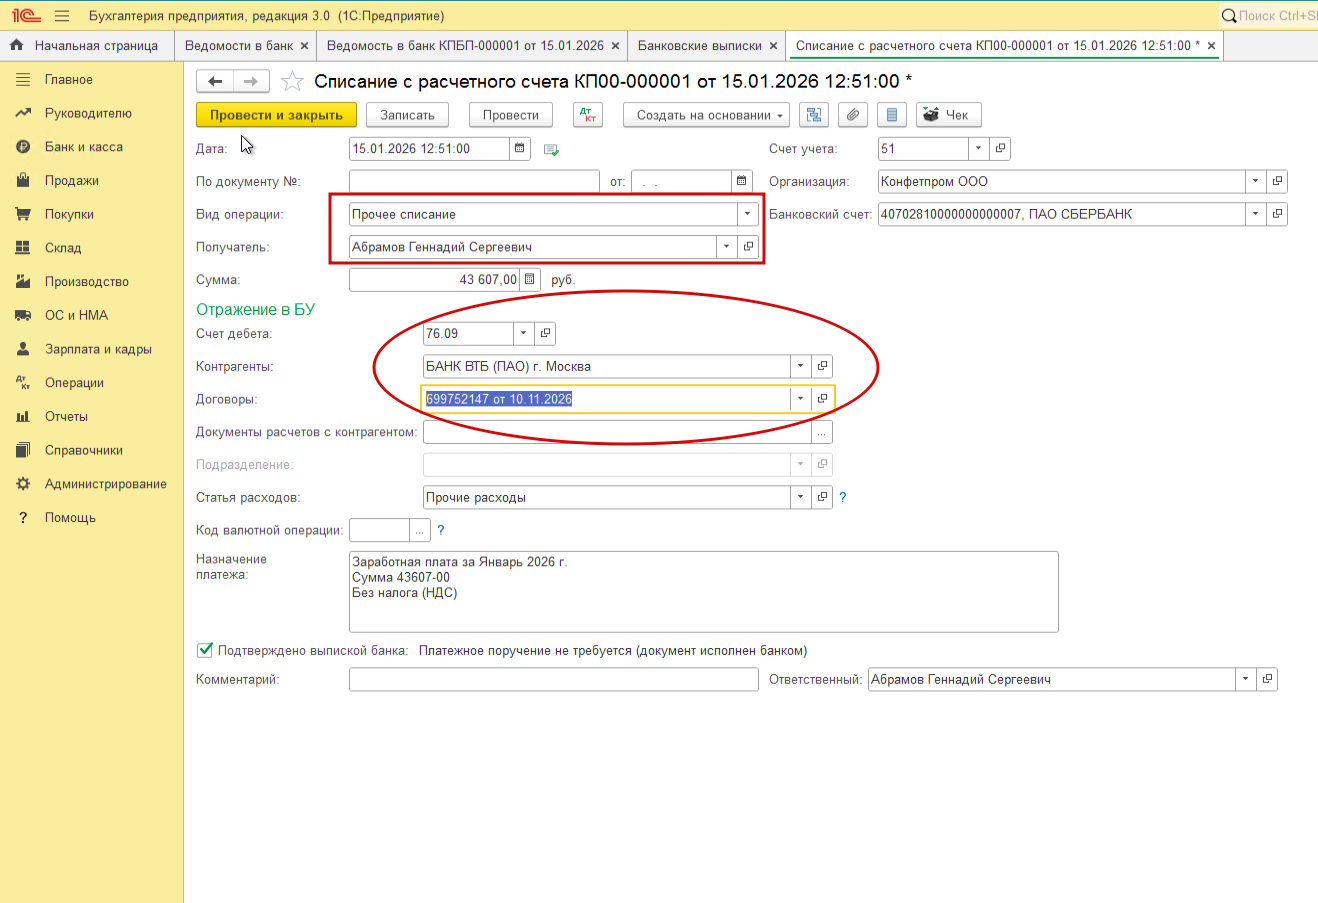
После выбора вида операции "Прочее списание" программа выведет состав субконто для выбранного счета учёта. По умолчанию там может быть указан затратный счет. Измените его на счёт расчетов (в описываемом случае - 76.09), заполните субконто Контрагент и Договор.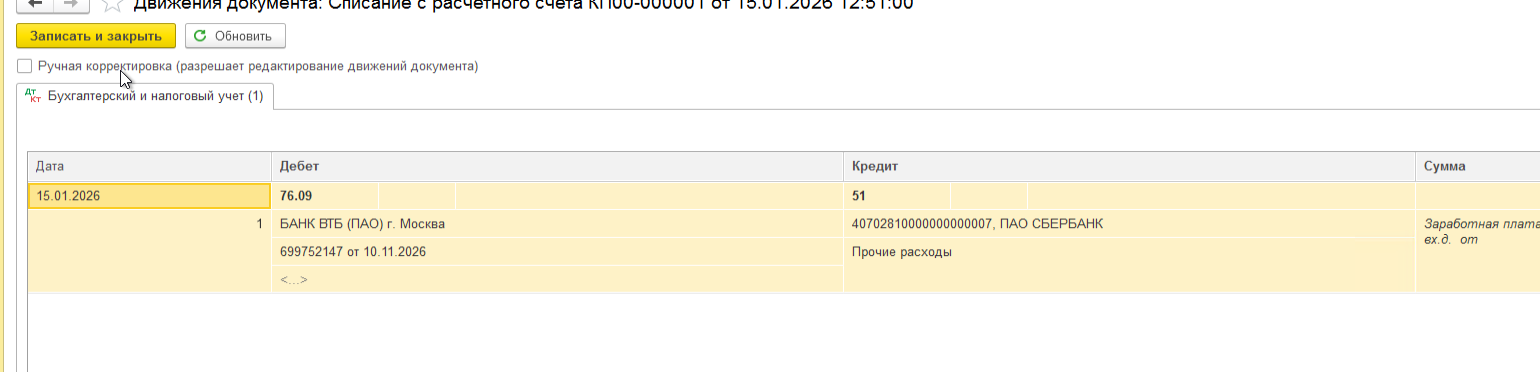
В результате проведения документа образуется Дт сальдо по счету. "Закрыть" его предполагается следующим документом.
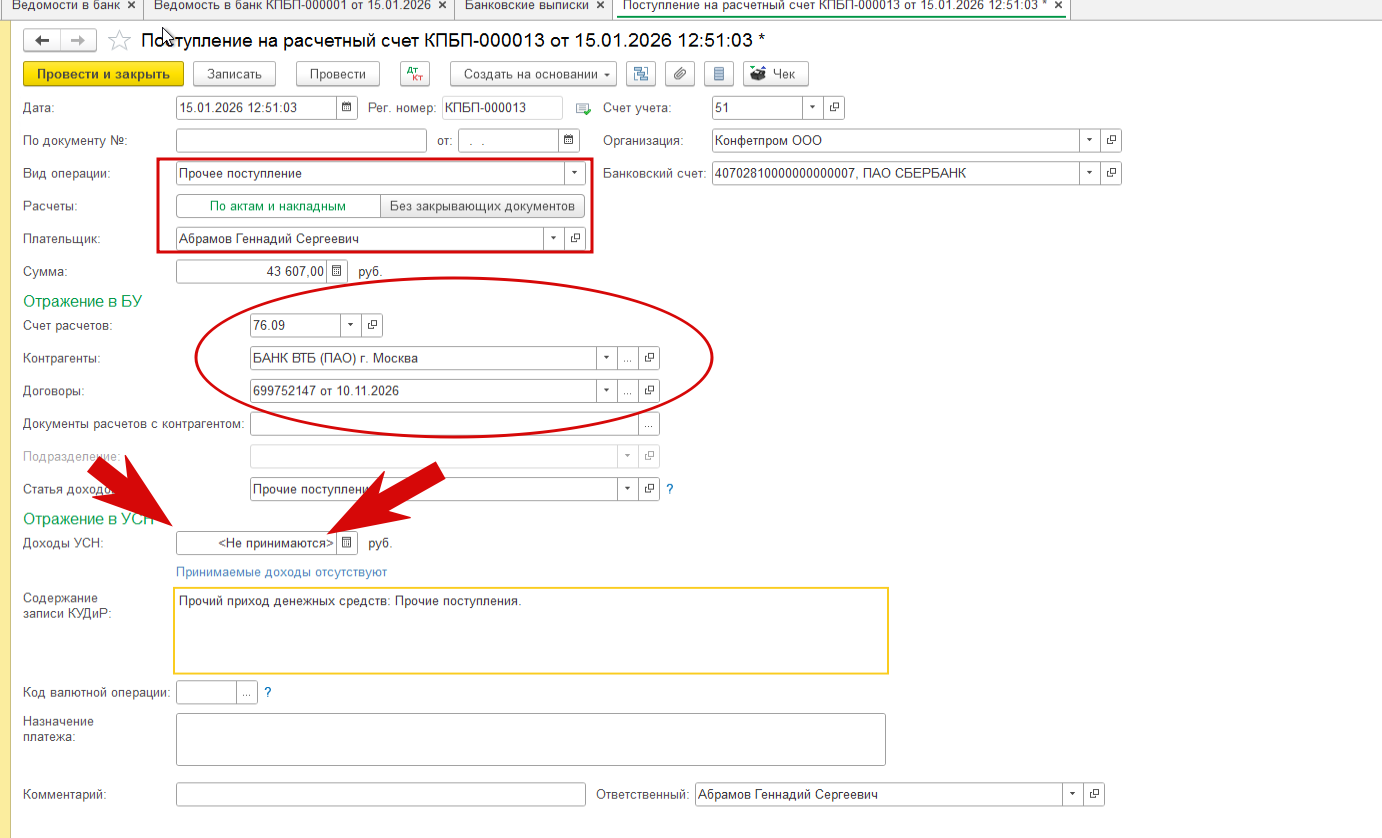
Заполните аналитику, аналогично списанию. Если вы применяете УСН, обязательно очистите поле "Доходы УСН".
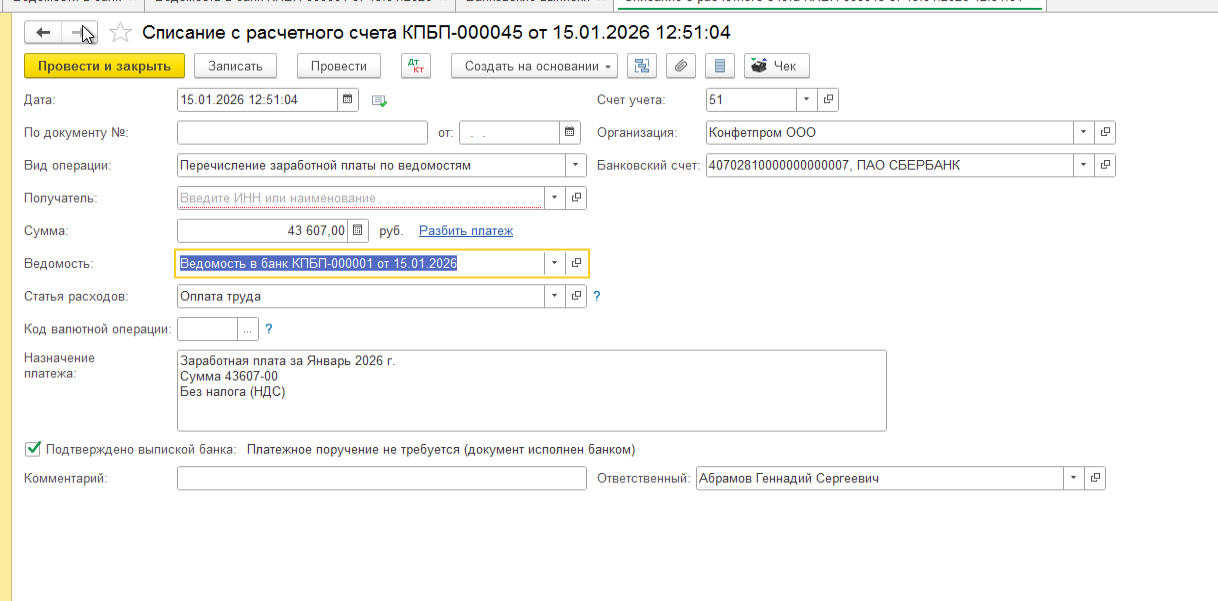
В повторном списании с расчётного счета заполните ведомость и проведите документ.