Содержание
Ошибки в первичке и расхождения в «1С» нередко обнаруживаются уже перед сдачей отчётности. Но время всё исправить ещё есть: основные отчёты за III квартал 2026 года нужно сдать до 26 октября.
Собрали основные сроки и порядок подготовки, которые помогут вовремя сдать отчетность и избежать штрафов.
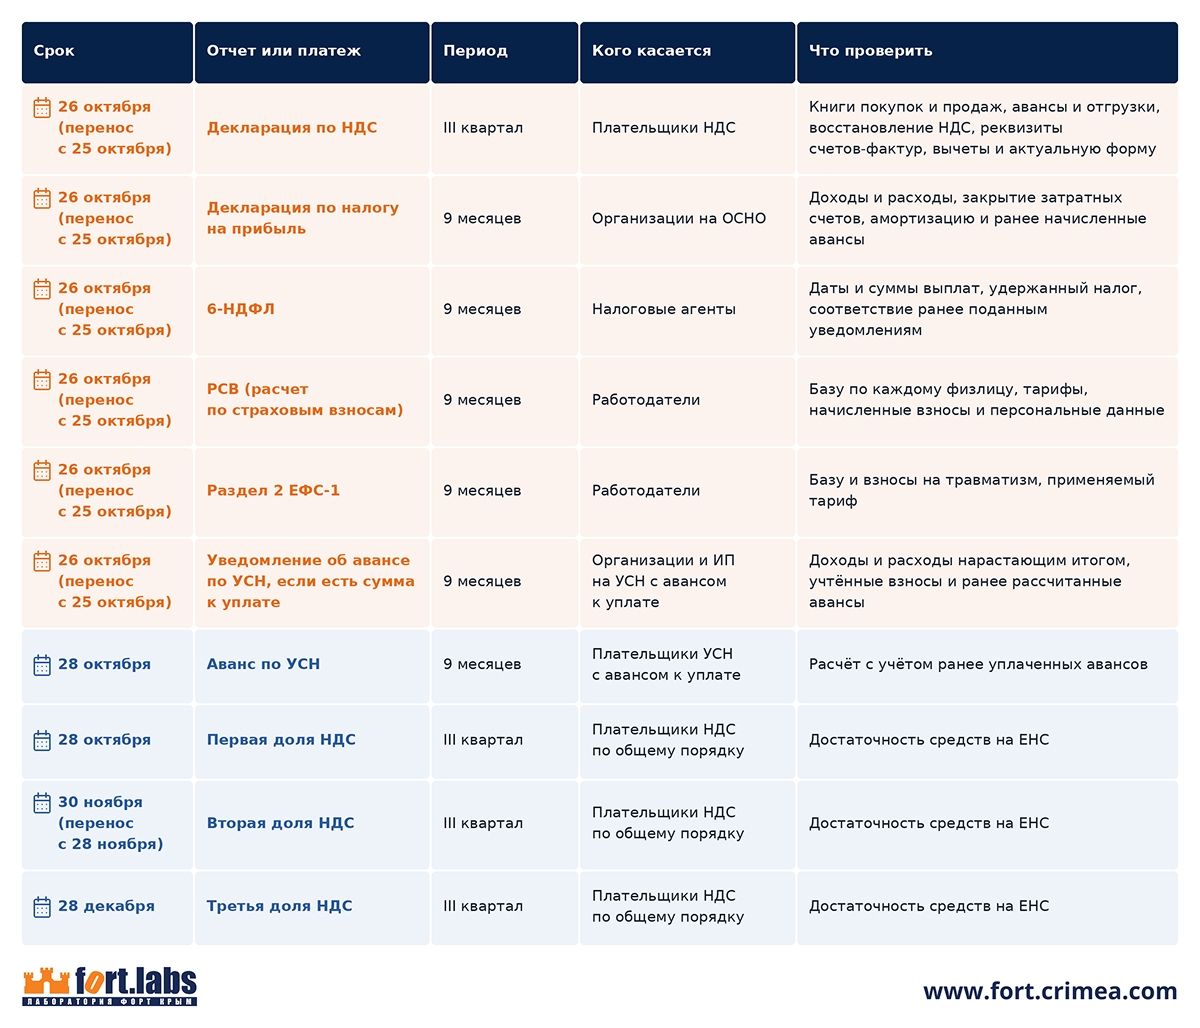
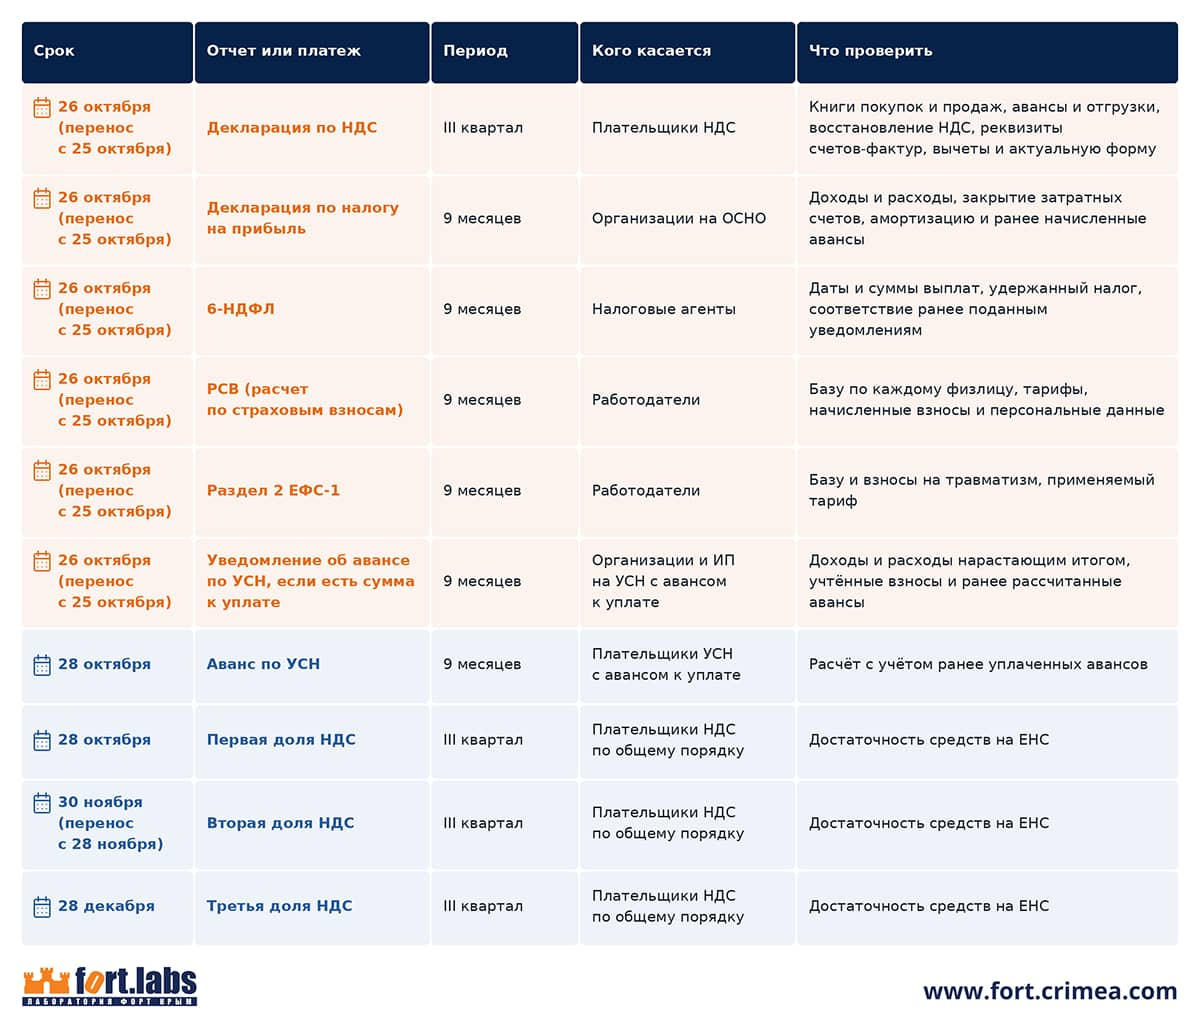
Календарь отчетности за III квартал 2026 года
Нужна помощь с подготовкой?
Если при закрытии квартала не сходятся данные в «1С» или нужна помощь с НДС, мы поможем закрыть период в «1С:Бухгалтерии 8», составить квартальную или нулевую декларацию. Оставьте заявку — обсудим Вашу ситуацию и подберем подходящую услугу.
Указана минимальная цена, которая может меняться в зависимости от объёма работ.Порядок подготовки и сдачи
- Проверьте состав отчетности и статус по НДС. На УСН при превышении дохода 20 млн рублей в 2026 году обязанности по НДС возникают с первого числа следующего месяца. Превысили порог в августе — включите операции сентября в декларацию за III квартал. Превысили в сентябре — обязанность возникает с октября.
- Закройте сентябрь в «1С». Проверьте не проведённую первичку, расчеты с контрагентами, остатки, затратные счета и финансовый результат. Исправьте ошибки регламентных операций до формирования отчетов.
- Сверьте регистры с отчетами. По НДС — книги покупок и продаж, счета-фактуры, авансы и вычеты; по прибыли — доходы, расходы и авансы; по 6-НДФЛ, РСВ и ЕФС-1 — выплаты, базы и тарифы. Декларацию по НДС формируйте по редакции, действующей в 2026 году.
- Отправьте отчёты и проверьте их прием. Успешная отправка файла ещё не подтверждает, что отчет принят. Сохраните полученные подтверждения и проверьте сроки платежей.
Ответственность и штрафы
- За несвоевременную декларацию предусмотрен штраф 5% неуплаченной в срок суммы за каждый полный или неполный месяц просрочки. Максимум — 30% от суммы налога, минимум — 1000 рублей.
- За просроченный 6-НДФЛ — 1000 рублей за каждый полный или неполный месяц со дня, установленного для его представления.
- За непредставление РСВ (расчета по страховым взносам) — 5% от суммы взносов, не уплаченной в срок, за каждый полный или неполный месяц просрочки. Максимум — 30% от суммы взносов, минимум — 1000 рублей.
- За несданный вовремя раздел 2 ЕФС-1 СФР также применяет штраф 5% взносов за последние три месяца за каждый месяц просрочки. Максимум — 30% от суммы взносов, минимум — 1000 рублей.
Важные исключения 2026 года: ФНС разъясняет, что за просроченную декларацию или РСВ без суммы к уплате штраф по статье 119 НК РФ не применяется. Плательщиков УСН также не штрафуют по этой статье за несвоевременную первую декларацию по НДС за период 2026 года, когда они впервые стали исполнять обязанности плательщика. Это не отменяет обязанность отчитаться. Если декларация не поступит и после установленного срока, налоговая может приостановить операции по счетам.
Частые ошибки: вопросы и ответы
Если отсутствуют другие основания для подачи, нет: обязанности по НДС возникают с 1 октября. При превышении в августе они возникают с 1 сентября, и операции сентября уже относятся к декларации за III квартал.
Зависит от формы. Плательщик НДС и организация, отчитывающаяся по налогу на прибыль, представляют декларации и при нулевых показателях. Страхователи подают раздел 2 ЕФС-1 без начислений, а организации — РСВ даже при отсутствии выплат. При этом в 2026 году РСВ коммерческой организации может быть ненулевым из-за взносов за руководителя. Если облагаемых НДФЛ доходов не было с начала года, 6-НДФЛ не требуется; если выплаты были в предыдущих кварталах, расчёт за девять месяцев подают. При соблюдении специальных условий отдельные нулевые декларации по налогам можно заменить единой упрощенной декларацией.
Если из-за ошибки налог оказался занижен, нужно подать уточненную декларацию. Если занижения нет, уточнение можно подать по своему решению.
Сначала выясните причину: проверьте книги покупок и продаж, счета-фактуры, авансы и регламентные операции по НДС. Если расхождение не объяснено, исправьте учёт до отправки. ФНС сопоставляет сведения декларации с данными контрагентов и может запросить пояснения.
Чек-лист бухгалтера
- Определить состав отчетности. По УСН сверить доход с начала года и месяц возможного превышения порога 20 млн рублей. Проверить, какие декларации и расчеты нужны за III квартал и девять месяцев.
- Подготовить «1С». Проверить, поддерживает ли установленная версия программы «1С» нужные формы и форматы. Если требуется обновление, обратитесь к нашим специалистам.
- Проверить «1С-Отчетность». Убедиться, что обмен с ФНС и СФР работает, электронная подпись действительна, а нужные формы доступны для отправки.
- Закрыть квартал. Провести документы за сентябрь, выполнить регламентные операции и устранить ошибки закрытия. После устранения ошибок необходимо повторно закрыть период.
- Сверить показатели. Сопоставить книги покупок и продаж со счетами-фактурами, проверить авансы и вычеты по НДС. Сверить доходы, расходы, выплаты и взносы с данными учета.
- Проверить формы до отправки. В «1С» запустить проверку заполнения, контрольных соотношений и формата; просмотреть реквизиты, период и суммы.
- Проконтролировать результат. По каждому отчету дождаться квитанции о приеме. Если получен отказ, исправить ошибку и отправить отчет повторно. Сверить остаток ЕНС с предстоящими платежами, включая три доли НДС.
Не откладывайте проверку отчетности на последние дни: ошибки проще исправить, пока до срока сдачи есть время. Если нужна помощь с закрытием квартала или подготовкой НДС, оставьте заявку сейчас — наши специалисты свяжутся с Вами и обсудят задачу.
Возникли сложности с отчетностью?
Наши специалисты готовы помочь!